
Facturation électronique : sécuriser le cycle devis → commande → facture dans la vente B2B
Écouter l'article
Version audio
Le fait
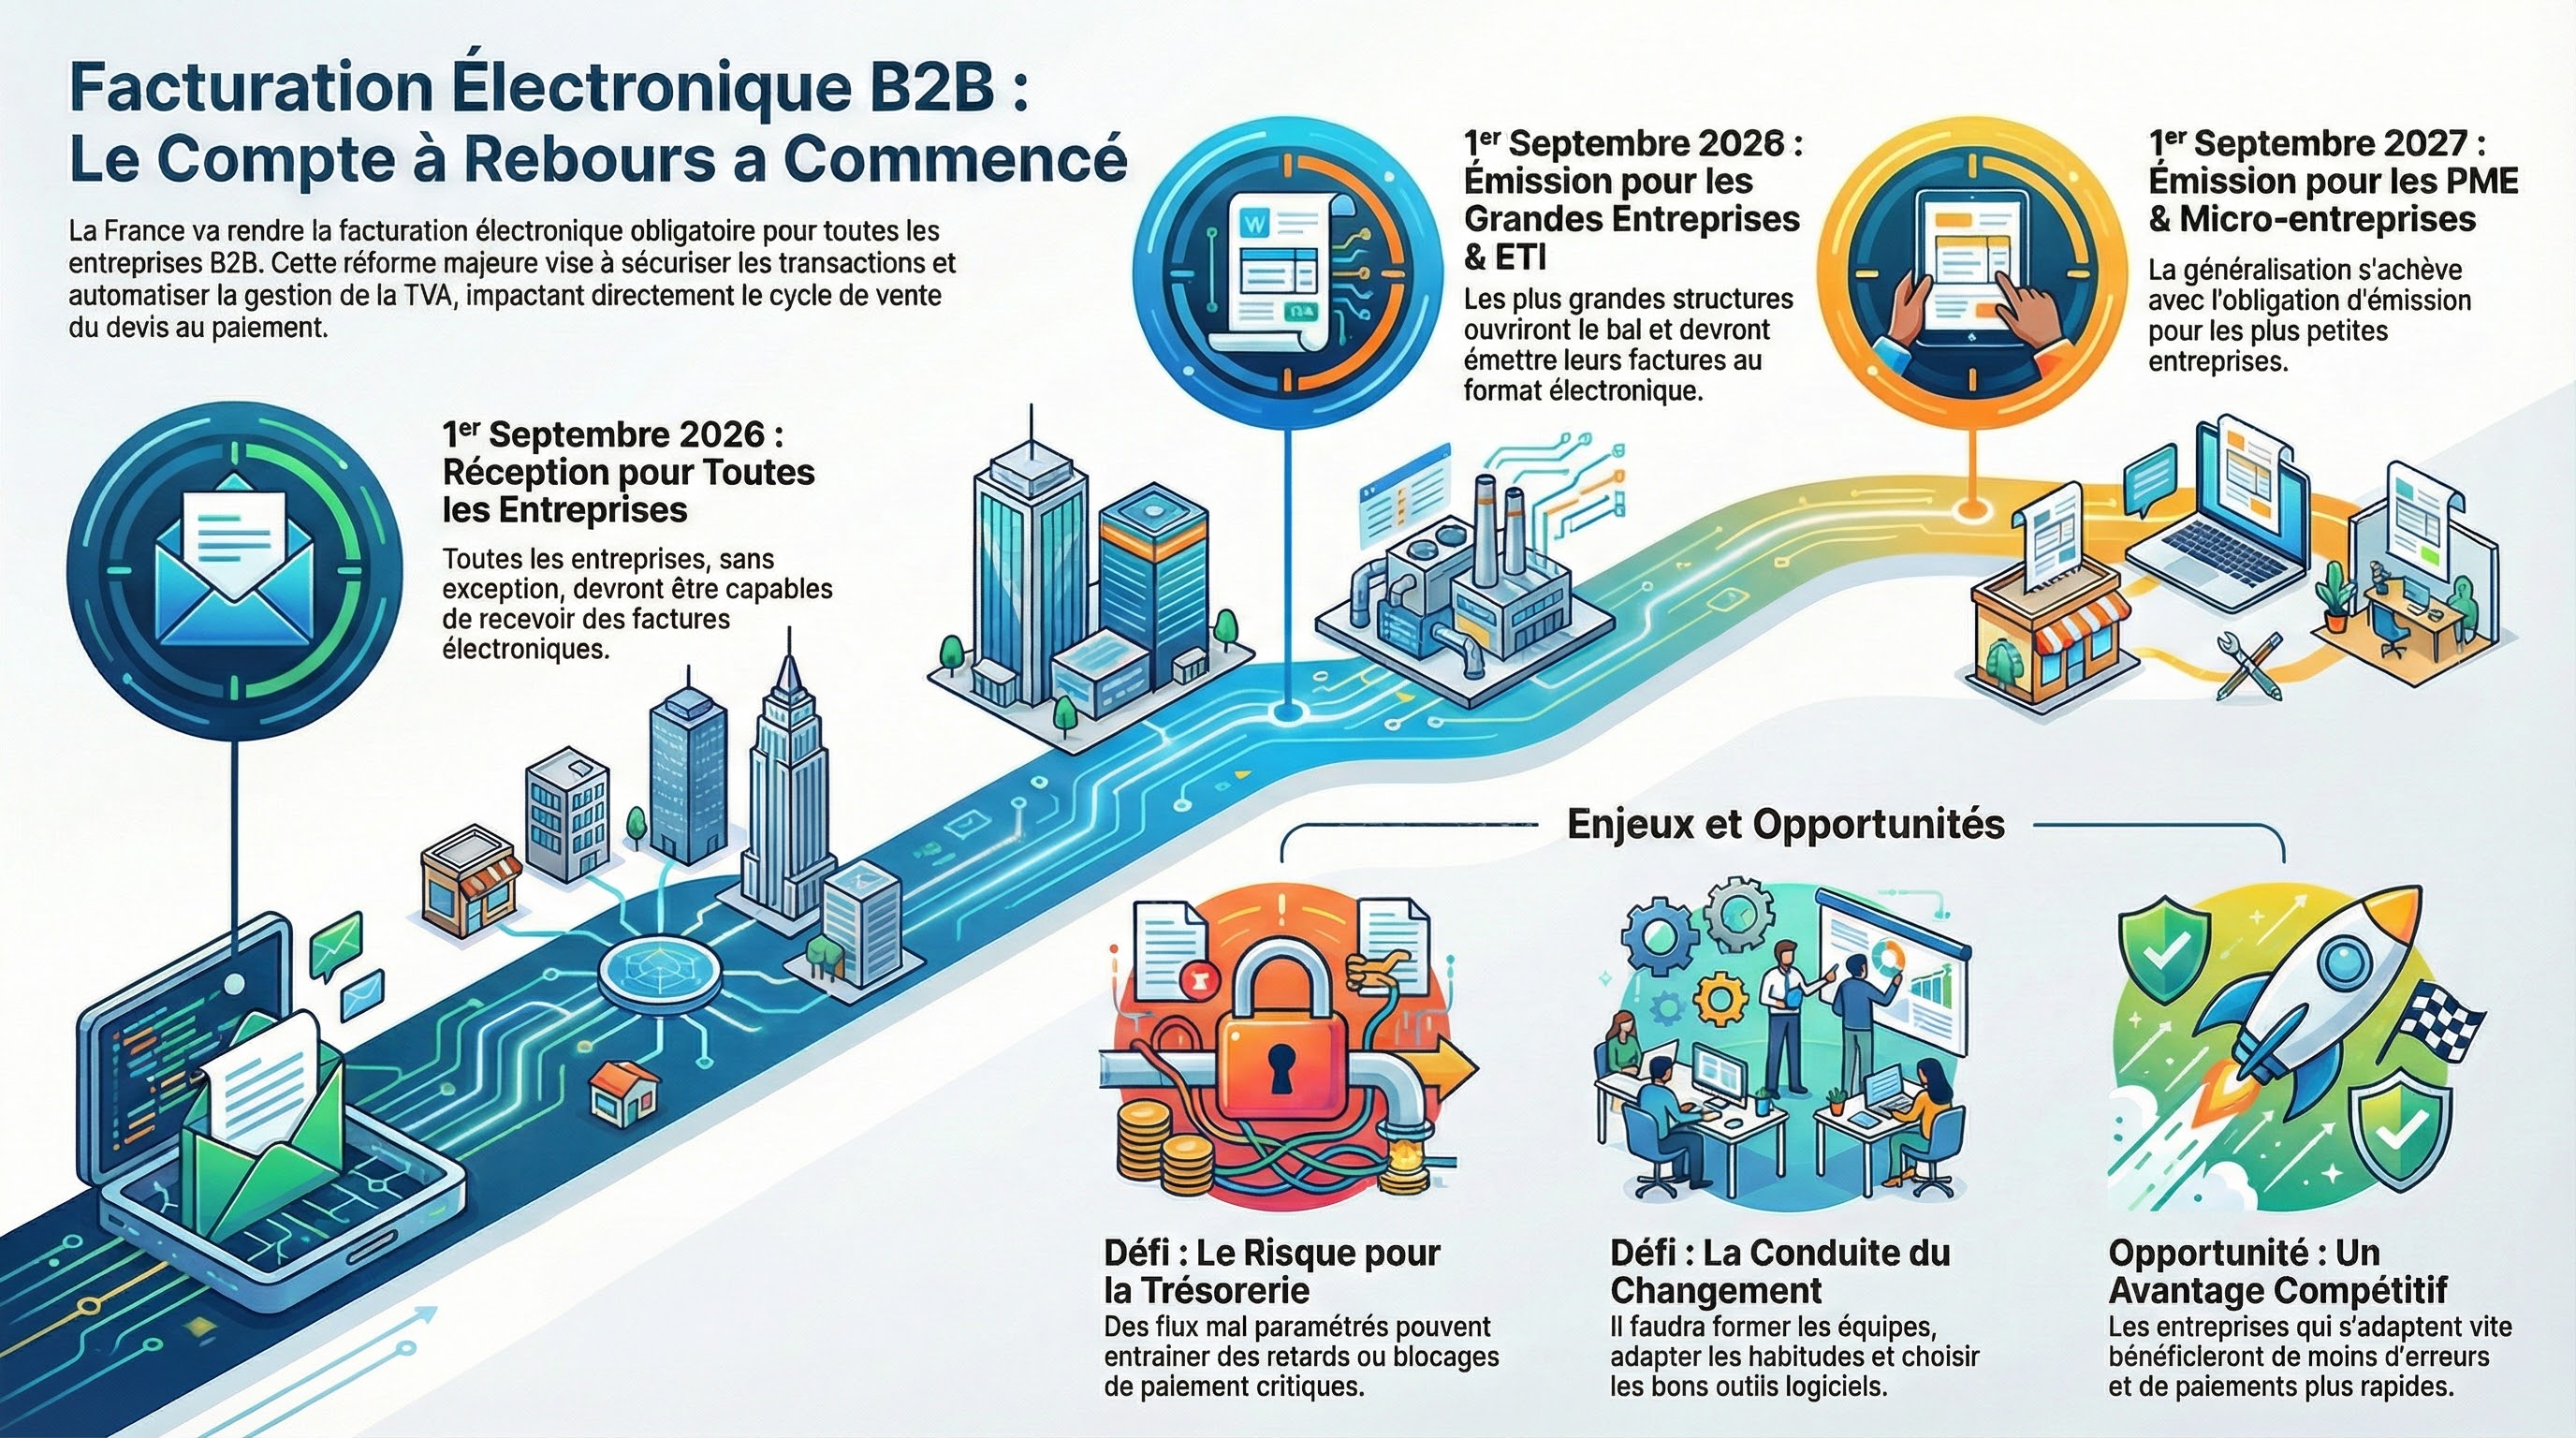
En France, la généralisation de la facturation électronique B2B se précise avec un calendrier qui oblige les entreprises à anticiper l’organisation des devis, commandes, factures et paiements. À partir du 1er septembre 2026, toutes les entreprises devront être capables de recevoir des factures électroniques, et les grandes entreprises / ETI devront aussi émettre au format attendu ; les PME et micro-entreprises suivront en 2027. Pour la filière CCST (Conseil et Commercialisation de Solutions Techniques), cela transforme des gestes très concrets : choix d’outils, qualité des données client-fournisseur, circuits de validation et archivage.
Le contexte
Cette réforme vise à sécuriser les échanges, automatiser la TVA et fiabiliser les processus administratifs, tout en poussant les organisations à standardiser leurs référentiels (clients, produits, services) et leurs workflows. Sources : Ministère de l’Économie (dossiers), impots.gouv.fr (calendrier et modalités).
Les enjeux
Les enjeux portent sur la conduite du changement (habitudes de facturation, formation), l’interopérabilité des logiciels, et le risque de rupture de trésorerie si les flux sont mal paramétrés. La réforme questionne aussi la place des plateformes (portails, opérateurs) et la protection des données commerciales (qui voit quoi, combien de temps, à quelles fins). Enfin, elle crée un avantage compétitif pour ceux qui industrialisent vite : moins d’erreurs, moins de litiges, paiements plus rapides.
Données clés
- Obligation réception : 2026-09-01
- Obligation émission (grandes entreprises / ETI) : 2026-09-01
- Obligation émission (PME / micro-entreprises) : 2027-09-01
Angle examen
À l’écrit, tu peux bâtir une mini-étude de cas : une PME qui change d’outil et doit sécuriser son cycle « devis → facture → relance ». À l’oral, tu peux comparer deux stratégies (internaliser vs externaliser) et défendre des critères de décision (coût, conformité, sécurité, organisation). Pistes utiles : vocabulaire des processus, schéma des flux, risques et mesures de contrôle.
Question orale possible
Quels changements d’organisation la facturation électronique impose-t-elle, et comment éviter un « effet domino » sur la trésorerie ?