
BANQUE : Paiements : les virements instantanés deviennent la norme, premier jalon en janvier 2025
Écouter l'article
Version audio
Le fait
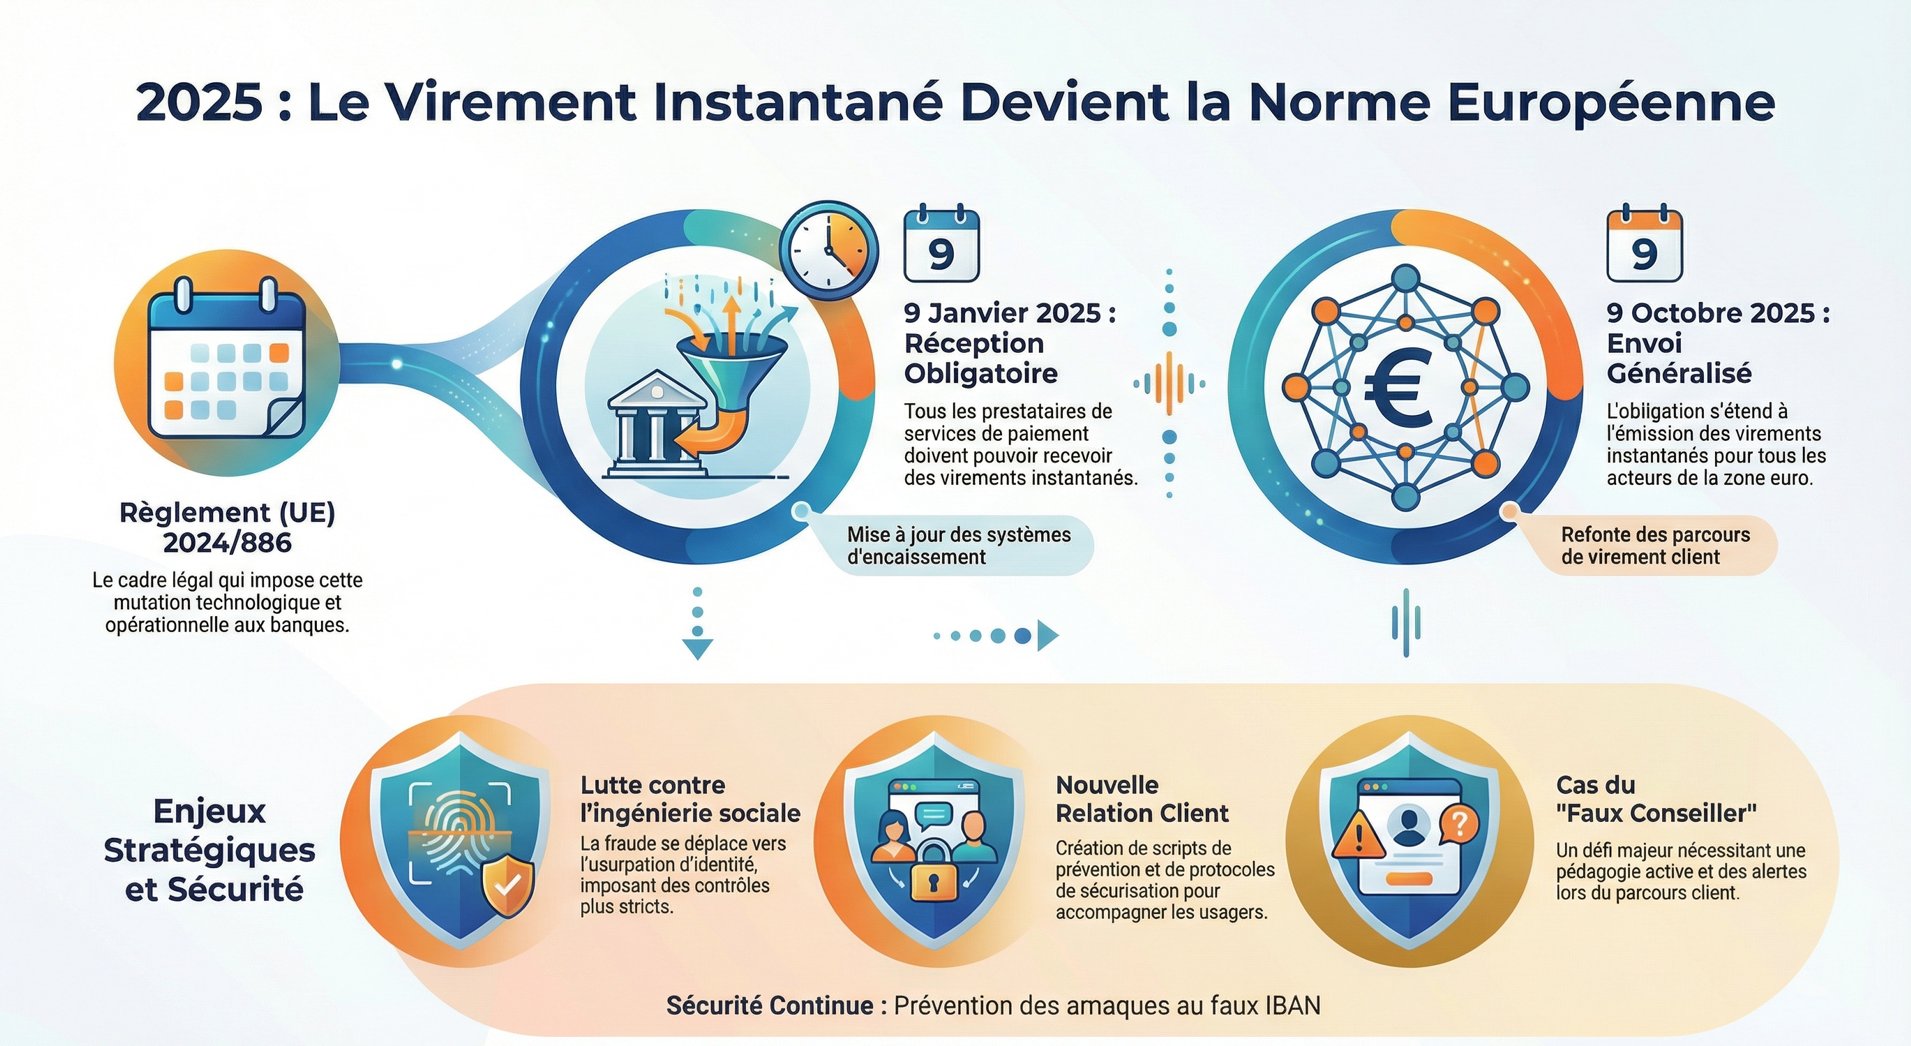
Avec le règlement européen sur les paiements instantanés, les prestataires de services de paiement de la zone euro doivent être capables de recevoir des virements instantanés à partir du 9 janvier 2025. L’objectif est de rendre le virement rapide et disponible à toute heure, comme un standard de marché. La réforme pousse aussi à améliorer la sécurité et l’information client, car la fraude se déplace vers des techniques d’ingénierie sociale. Pour les banques, cela oblige à repenser les parcours, le support, et la pédagogie. Pour un(e) conseiller(ère) clientèle / back-office bancaire, l’instantanéité et la cybersécurité rapprochent paiements et relation client. Dans paiements, crédit, conformité, lutte contre la fraude, expérience client et risques, la pédagogie (prévention arnaques), les contrôles et les scripts de réponse deviennent aussi importants que la technique.
Le contexte
Les usages se tournent vers le mobile et l’instantané, tandis que les particuliers attendent la même rapidité que dans d’autres services numériques. L’UE harmonise pour éviter un marché fragmenté et accélérer les paiements en Europe. Sources : BCE : calendrier du règlement paiements instantanés; Conseil / Parlement : règlement (UE) 2024/886; Banque de France : ressources sur les moyens de paiement.
Les enjeux
Enjeux : expérience client, risque de fraude, coûts IT, et concurrence entre banques et nouveaux acteurs. Le débat porte sur la sécurité : comment aller plus vite sans augmenter les pertes liées aux arnaques. Spécifique Banque : la prévention (scripts, alertes, double contrôle) devient un avantage qualité, surtout face aux arnaques à l’usurpation.
Données clés
- Réception obligatoire zone euro : 2025-01-09
- Envoi obligatoire zone euro : 2025-10-09
- Règlement : (UE) 2024/886
Angle examen
Exercice type : concevoir un parcours client « virement instantané » avec messages de prévention, FAQ et protocole de gestion d’incident. On peut aussi analyser les impacts sur la trésorerie d’une entreprise (encaissement plus rapide). Exemple de mise en situation : en tant que conseiller(ère) clientèle / back-office bancaire, traiter un cas d’arnaque (faux conseiller / faux IBAN) et proposer un protocole de sécurisation + un script de communication client.
Question orale possible
En tant que conseiller(ère) clientèle / back-office bancaire, Le virement instantané : progrès d’usage ou amplification des risques de fraude ?