
Crédit immobilier : évolution des taux d’usure au 1er janvier 2026
Écouter l'article
Version audio
Le fait
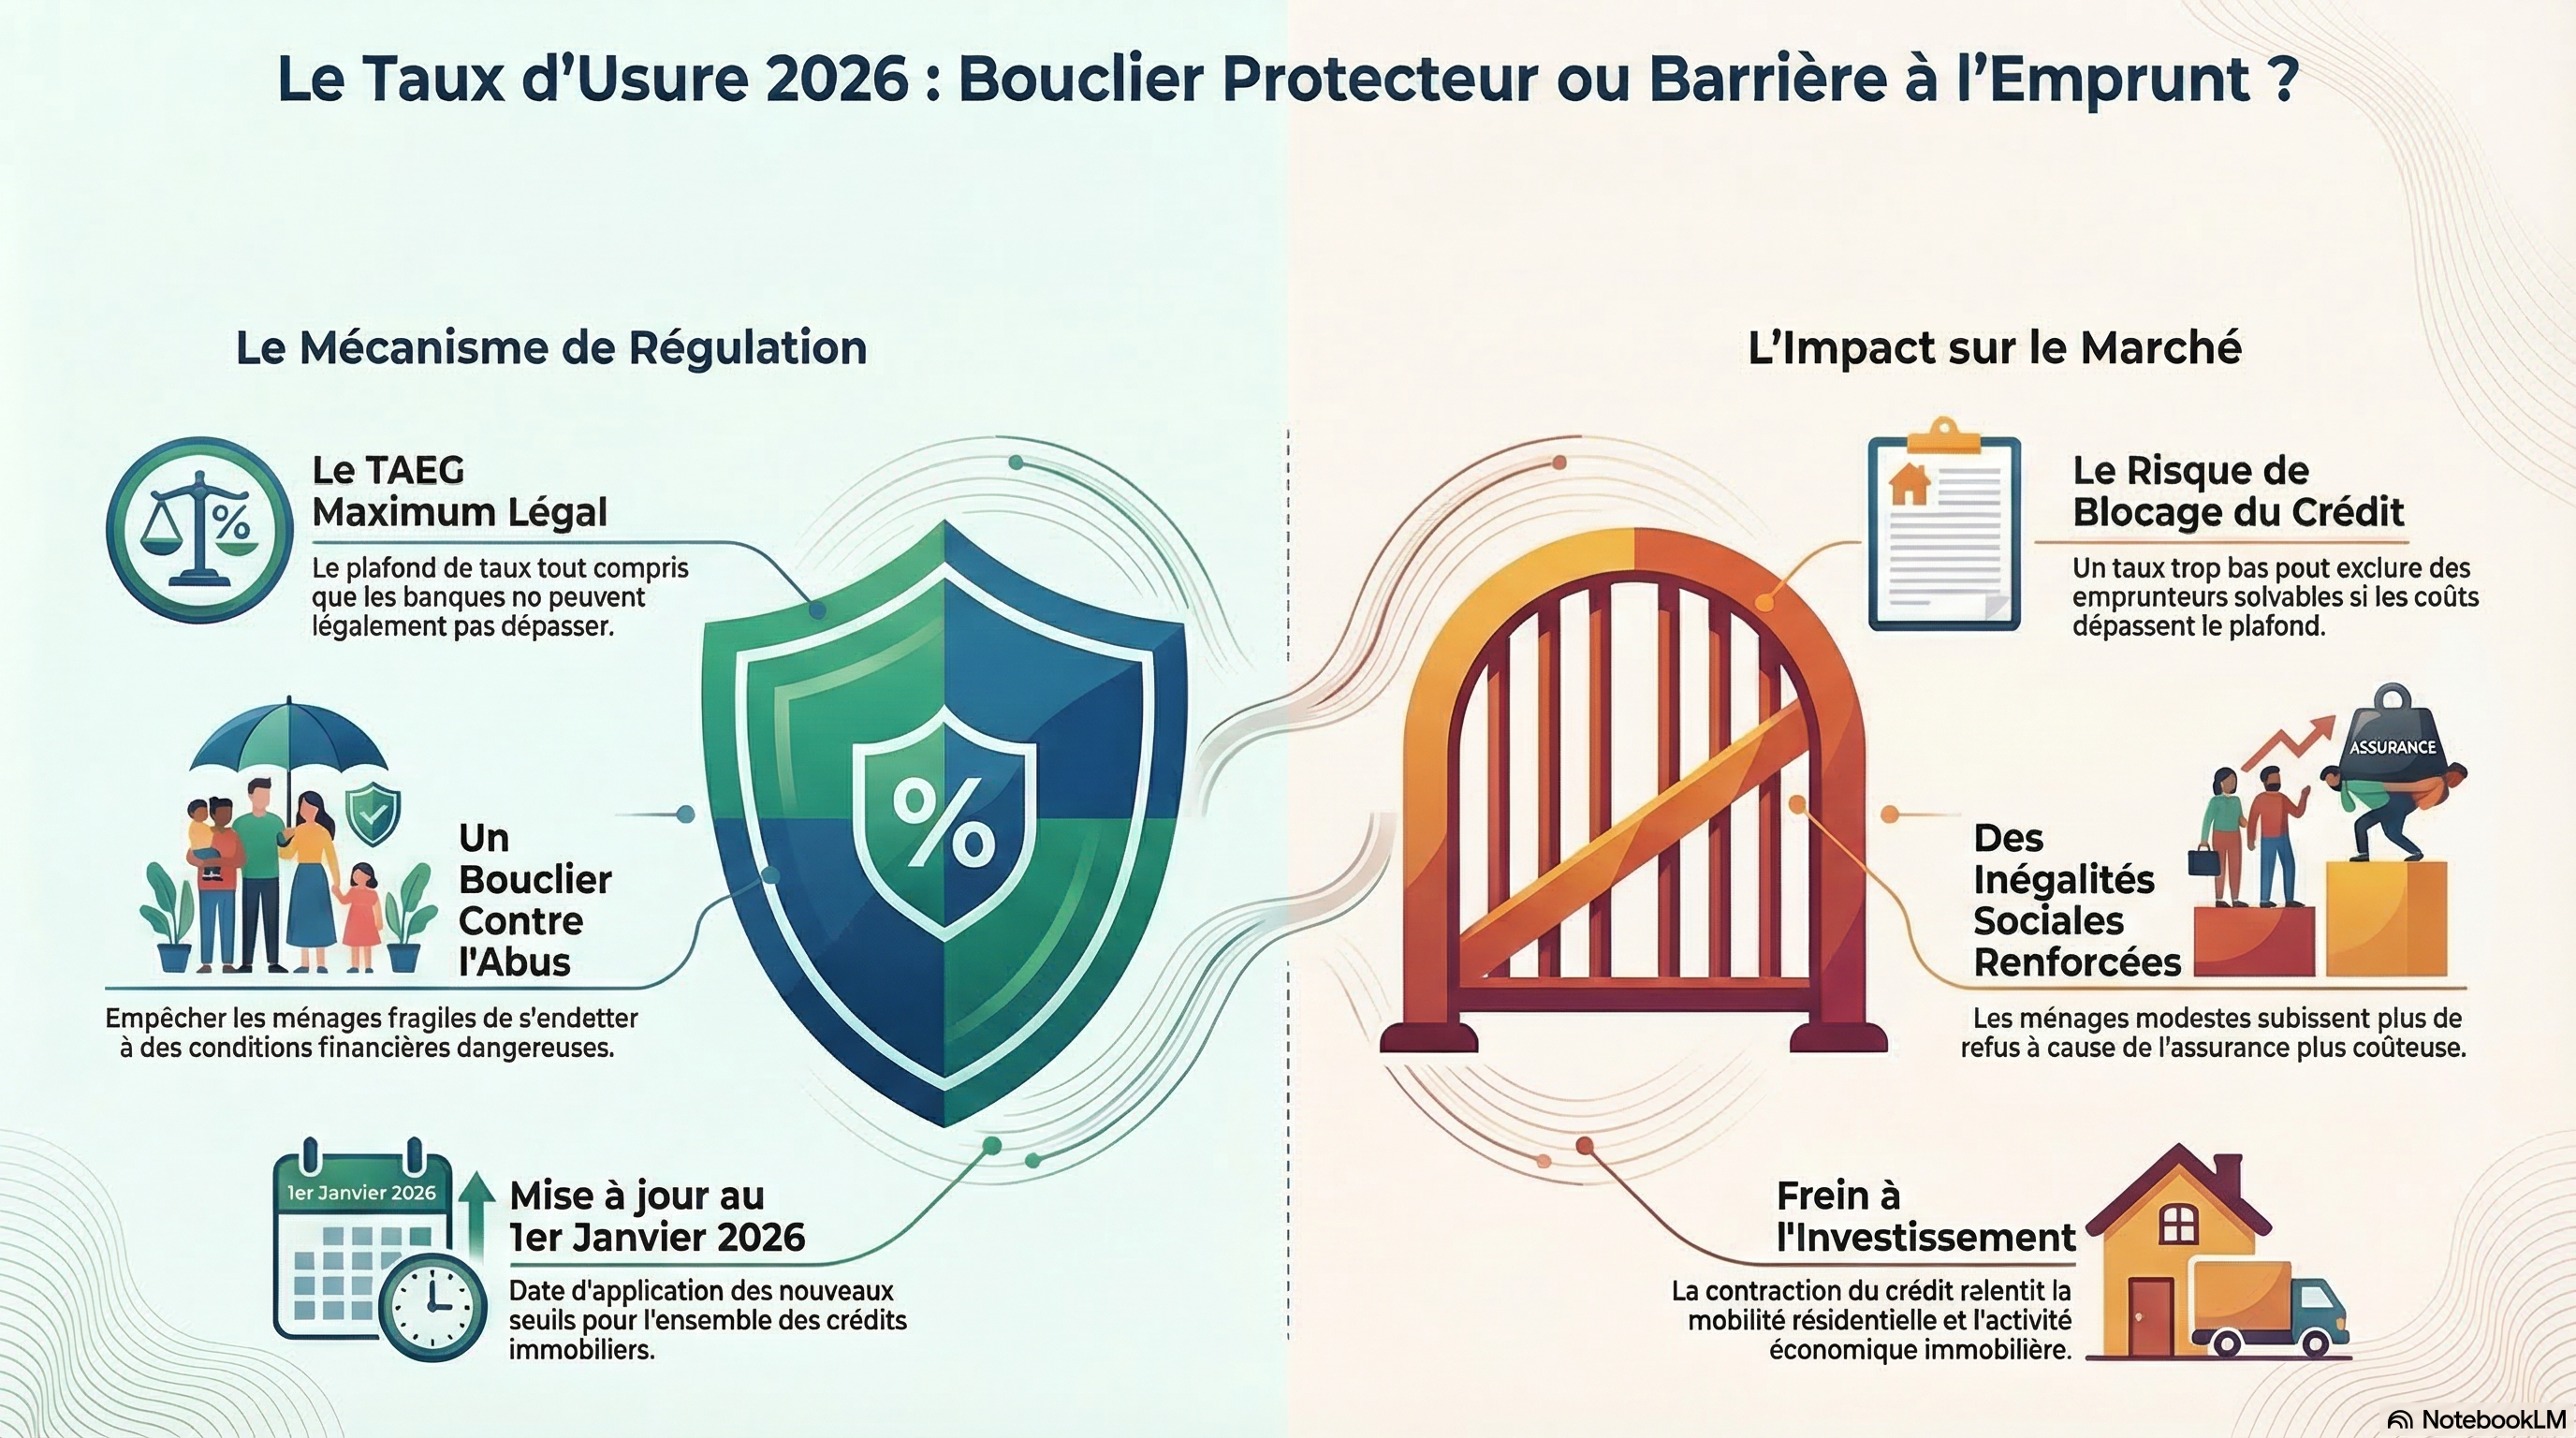
À partir du 1er janvier 2026, les seuils d’usure (TAEG maximum légal) applicables aux crédits immobiliers évoluent par rapport à la période précédente.
Contexte
Le taux d’usure vise à protéger les emprunteurs contre des conditions abusives. Mais lorsque les taux de marché bougent vite, il peut aussi contraindre l’offre de crédit si les banques ne peuvent plus prêter dans le cadre légal.
Enjeux & débats
Vous pouvez vous demander si le taux d’usure protège ou bloque. Quand il est trop bas par rapport au coût réel du crédit (taux + assurance + frais), des dossiers sont refusés, parfois même pour des emprunteurs solvables. Angle économique : si l’accès au crédit se contracte, le marché immobilier peut ralentir, affectant la mobilité résidentielle et l’investissement. À l’inverse, sans plafond, certains ménages fragiles peuvent s’endetter à des conditions dangereuses. Où placez-vous la frontière entre protection et rigidité ? Angle social : un mécanisme protecteur peut avoir des effets inégalitaires si les ménages modestes subissent davantage les refus (assurance plus chère, apport plus faible). Comment concevoir une protection qui ne se transforme pas en barrière ?
Données clés
- 1Objet : seuils d’usure (TAEG maximum légal)
- 2Champ : crédits immobiliers
- 3Date : 01/01/2026
Angle concours
Exemple utile pour : régulation financière, protection du consommateur, marché immobilier. Bon pour une copie sur “règles et effets pervers” en économie.
Question d'oral possible
"Le taux d’usure protège-t-il les ménages ou limite-t-il l’accès au logement ?"
Autres articles Économie & entreprises
Voir tous les articlesFrance : l’inflation remonte à 2,4 % en août sous l’effet de l’énergie
Industrie : Solstice et Element abandonnent leur fusion à 14,5 milliards de dollars
Zone euro : l’inflation de juillet confirmée à 2,9 %
Imagerie médicale : Teledyne rachète Varex pour 1,1 milliard de dollars