
Fraudes sociales et fiscales : une nouvelle loi renforce la détection et le recouvrement
Écouter l'article
Version audio
Le fait
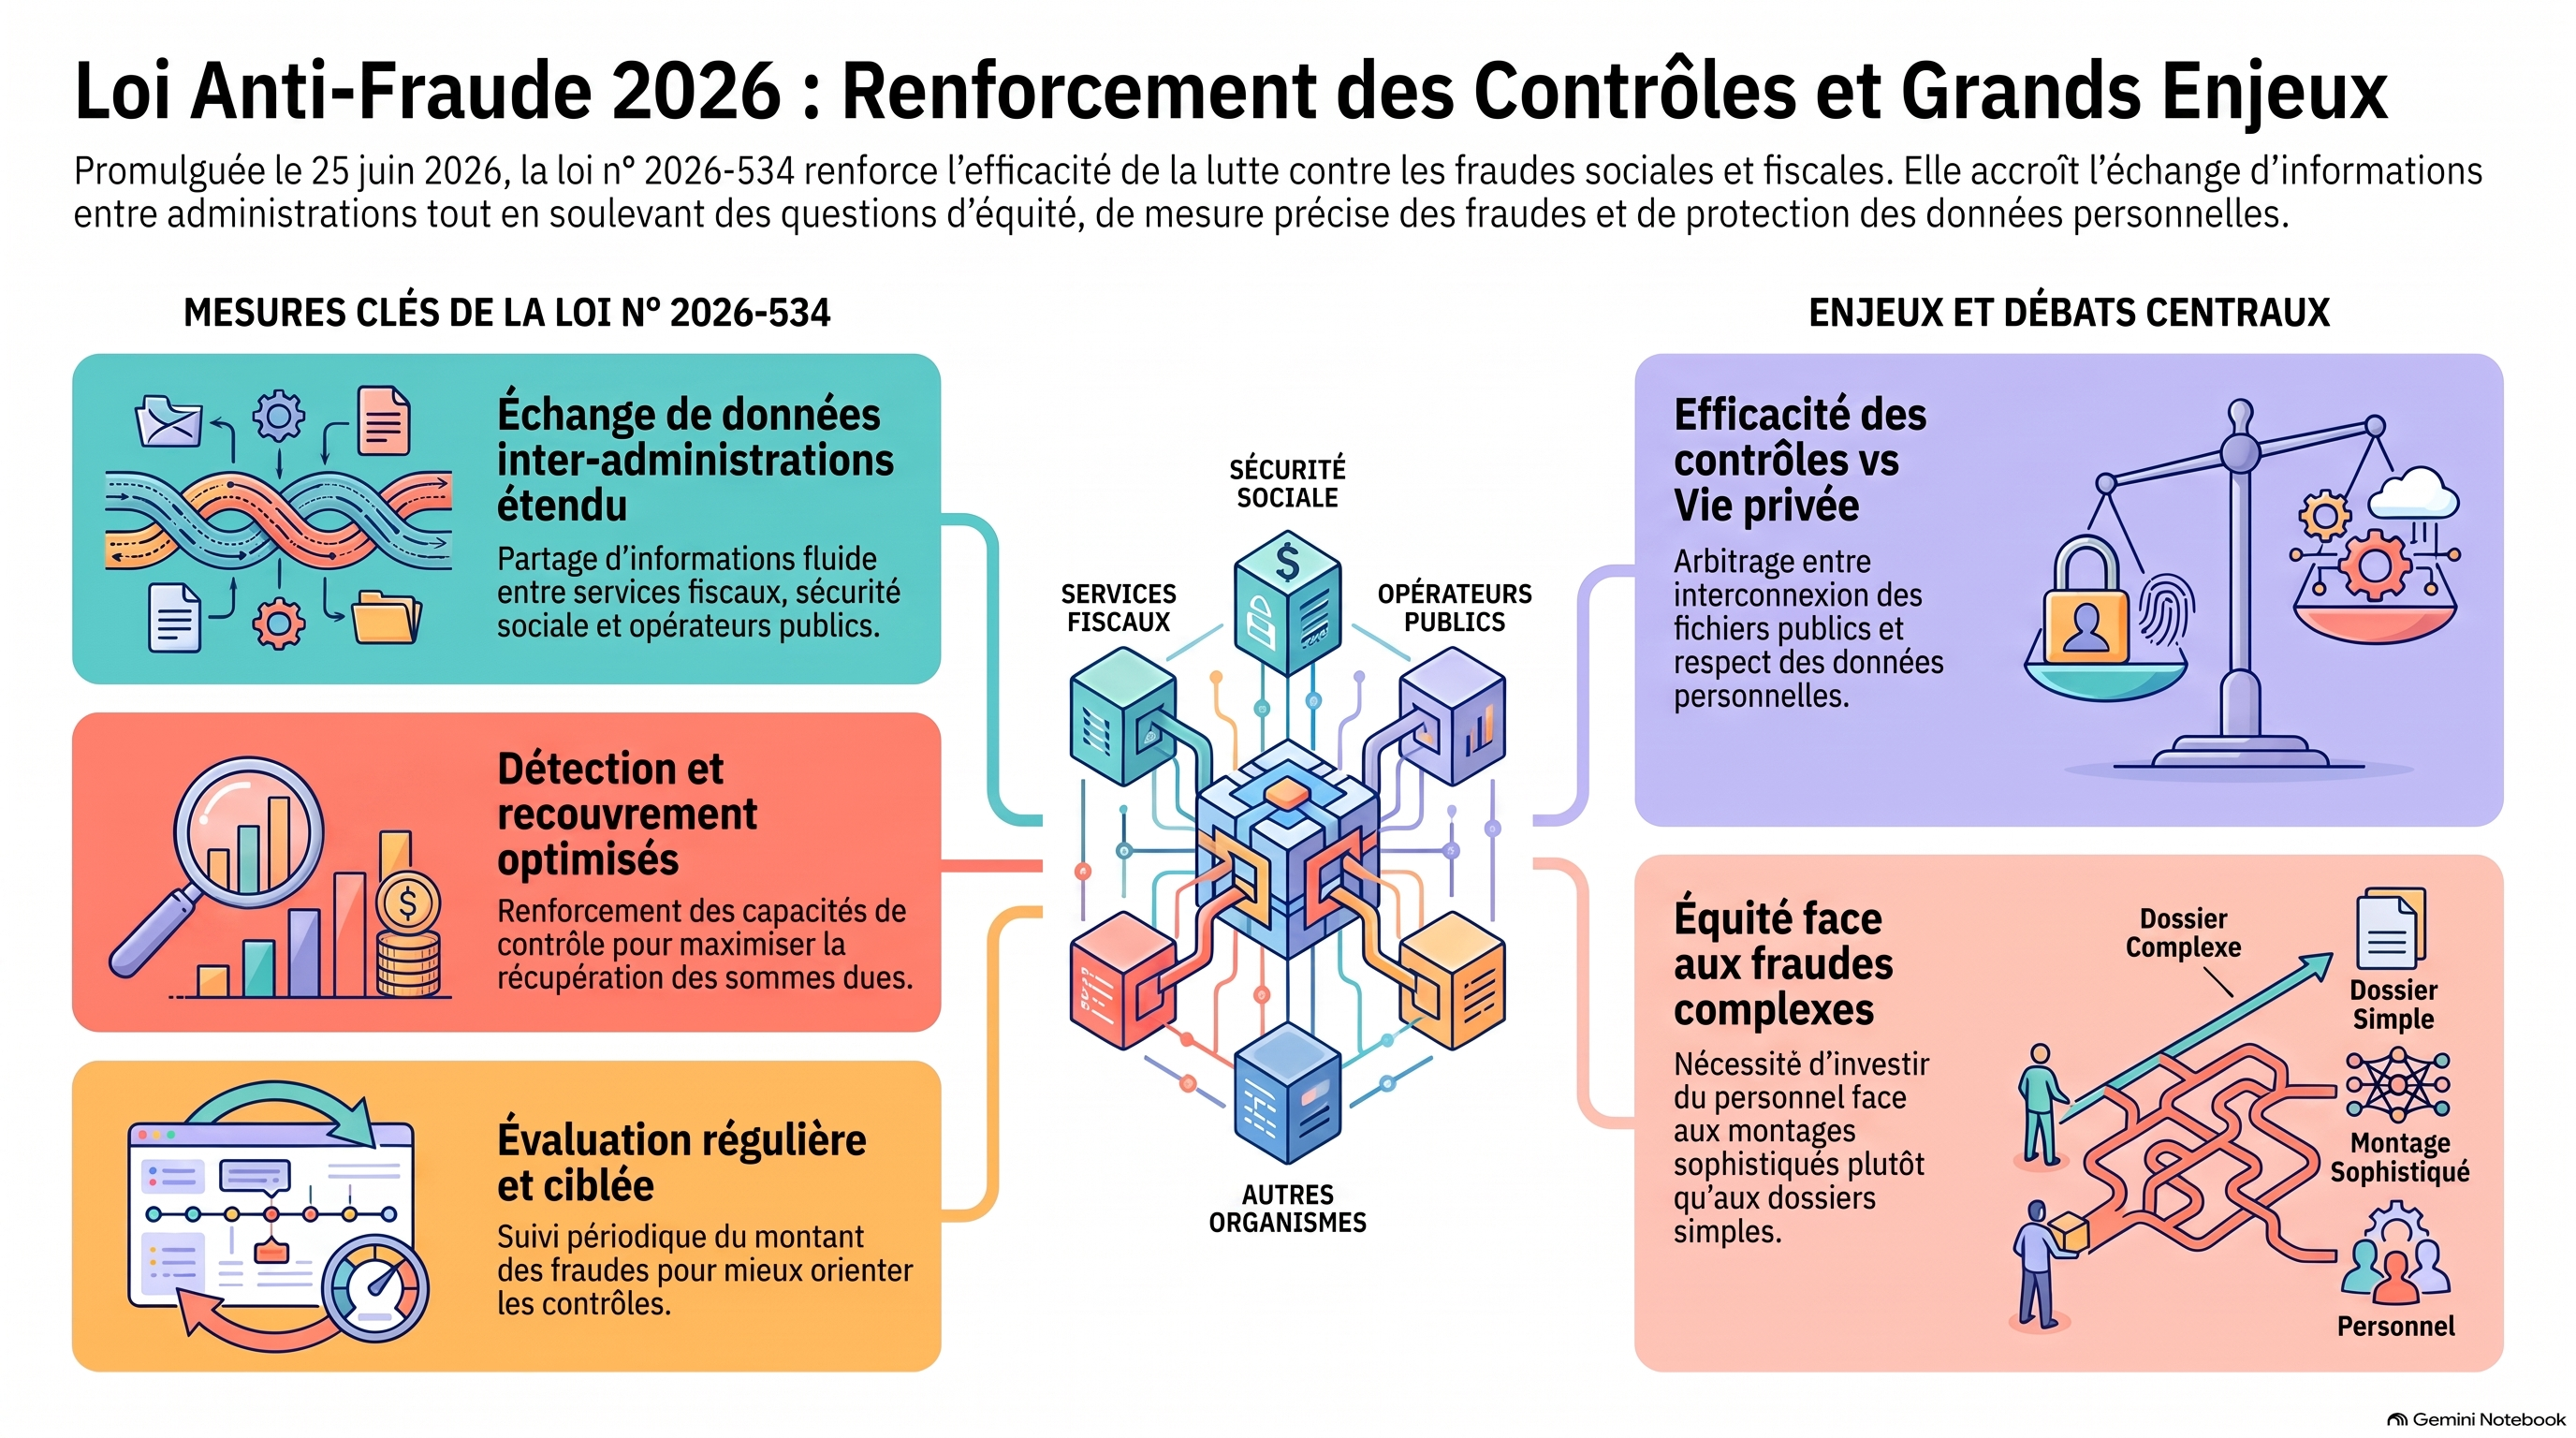
La loi n° 2026-534 du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales est promulguée. Elle renforce les échanges d’informations entre administrations, les capacités de détection, les procédures de contrôle et le recouvrement des sommes indûment perçues ou éludées.
Contexte
Le texte cherche à mieux coordonner les administrations fiscales, les organismes de sécurité sociale et les opérateurs chargés de prestations publiques. Il prévoit également une évaluation plus régulière du montant et de l’évolution des fraudes afin de mieux orienter les contrôles.
Enjeux & débats
Vous pouvez d’abord vous demander jusqu’où les administrations doivent partager leurs données. Le croisement d’informations peut révéler des incohérences et améliorer l’efficacité des contrôles. Mais une utilisation trop large des fichiers publics peut-elle créer une surveillance administrative disproportionnée ou exposer des données personnelles sensibles ? Examinez ensuite la question de l’équité. La lutte contre la fraude est nécessaire au financement des services publics et à la confiance dans le système. Mais comment éviter que les contrôles ne se concentrent surtout sur les dossiers les plus faciles à traiter, tandis que les montages complexes et les fraudes les plus sophistiquées nécessitent davantage de moyens humains et techniques ? Enfin, interrogez la mesure du phénomène. Les montants annoncés dans le débat public mêlent souvent fraude détectée, fraude estimée, erreurs administratives et sommes effectivement recouvrées. Pourquoi est-il essentiel de distinguer ces catégories avant d’évaluer l’efficacité d’une politique ?
Données clés
- 1Loi n° 2026-534 du 25 juin 2026
- 2Publication au Journal officiel : 26 juin 2026
- 3Renforcement des échanges d’informations fiscales et sociales
- 4Création d’une évaluation du montant et de l’évolution des fraudes
Angle concours
Exemple pertinent sur la justice fiscale, la protection sociale, la numérisation de l’administration et la protection des données. Il permet de montrer qu’une politique de lutte contre la fraude doit être évaluée à partir des montants réellement détectés et récupérés, mais aussi de ses garanties juridiques.
Question d'oral possible
"Jusqu’où croiser les données contre la fraude ?"
Autres articles Politique intérieure française
Voir tous les articlesFrance : la loi relative au droit à l’aide à mourir est promulguée
Agriculture : une loi fixe de nouveaux objectifs de souveraineté et de gestion de l’eau
Réseaux sociaux : le Conseil constitutionnel censure l’interdiction générale pour les moins de 15 ans
France : la rétention administrative peut atteindre 210 jours dans certains cas exceptionnels