
Catastrophes naturelles : expliquer la hausse de prime et travailler la prévention
Écouter l'article
Version audio
Le fait
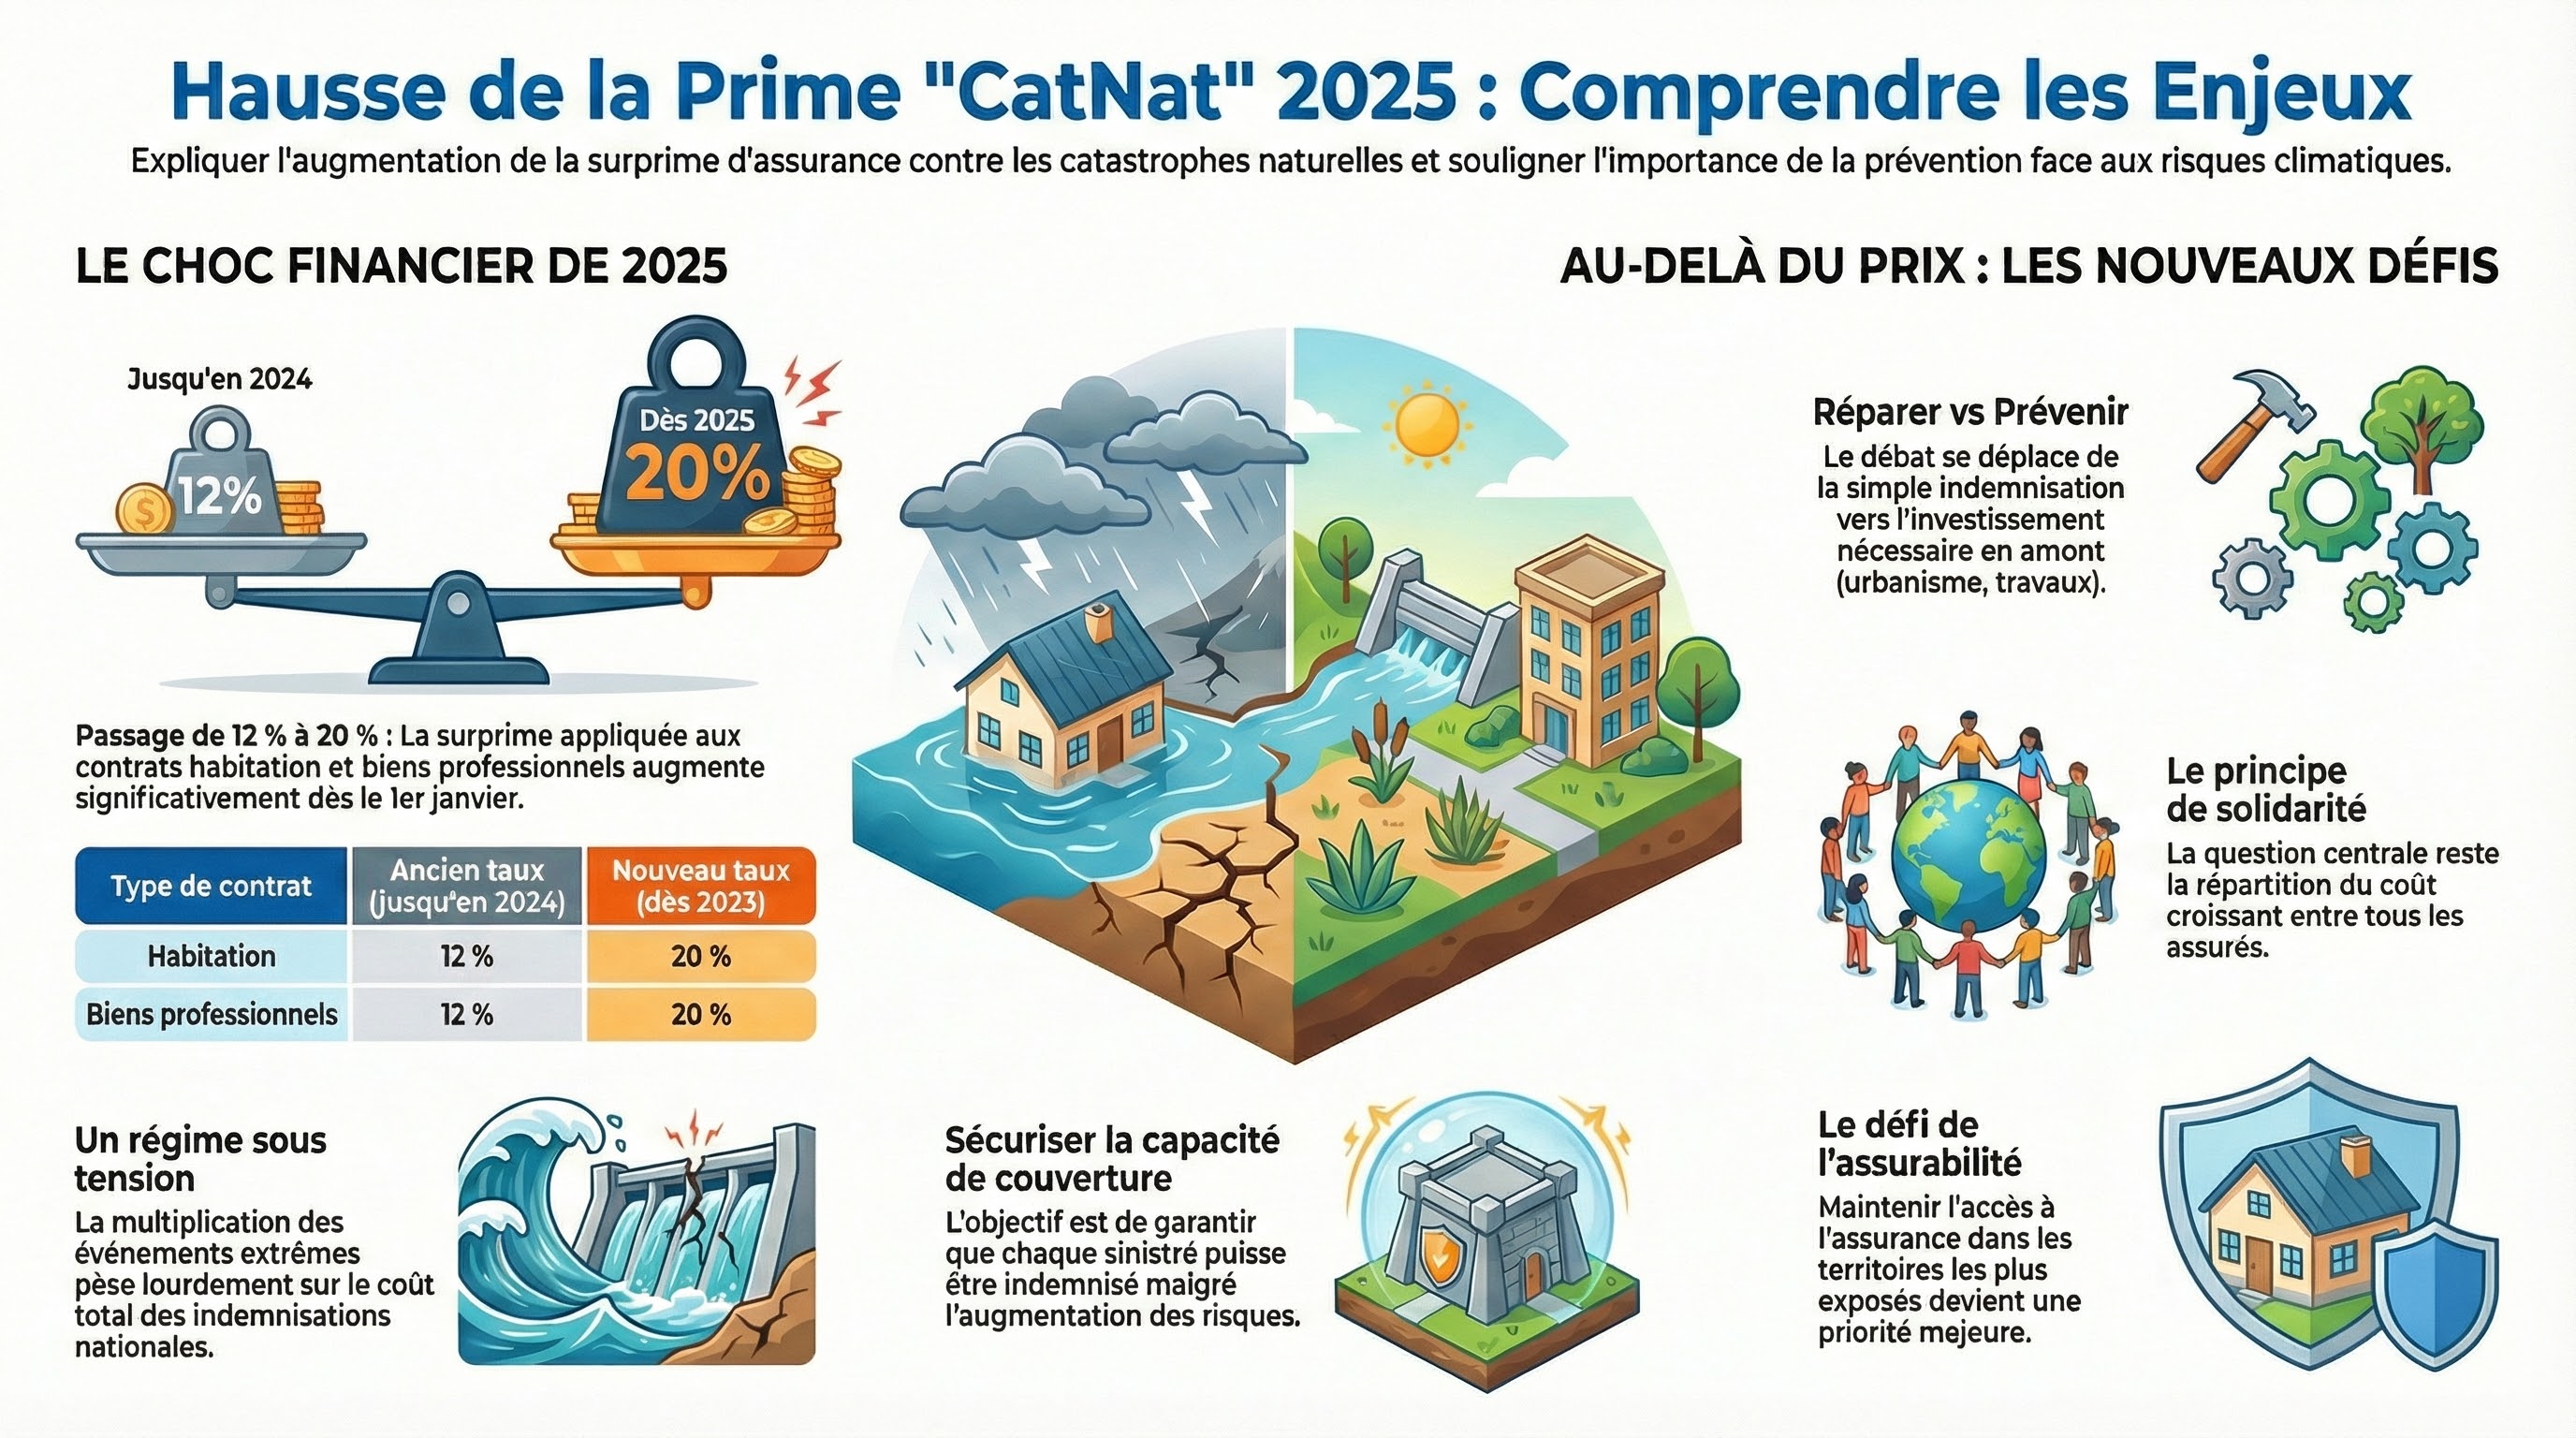
À partir du 1er janvier 2025, la surprime « catastrophes naturelles » (CatNat) intégrée aux contrats d’assurance de biens augmente : de 12 % à 20 % pour l’habitation et les biens professionnels. L’objectif affiché est de renforcer le financement du régime face à l’augmentation des sinistres liés aux événements extrêmes. Pour la filière ASSUR (Assurance), c’est une actualité très parlante : tarification, acceptabilité par les assurés, pédagogie sur le risque, et tension sur la rentabilité des contrats.
Le contexte
Les épisodes d’inondations, sécheresses ou tempêtes se multiplient, et le coût des indemnisations pèse davantage sur le système. La hausse de la surprime cherche à sécuriser la capacité de couverture tout en relançant le débat sur la prévention (urbanisme, travaux, information). Sources : budget.gouv.fr et Ministère de l’Économie (communiqués).
Les enjeux
Enjeux : risque d’augmentation de la facture pour les ménages et les petites entreprises, et défi de l’assurabilité dans certains territoires. Le débat oppose souvent réparation et prévention : vaut-il mieux payer plus, ou investir davantage en amont pour réduire l’exposition ? Enfin, cela interroge la solidarité nationale : qui doit supporter le coût d’un risque qui devient plus fréquent ?
Données clés
- Surprime habitation : 12 % → 20 %
- Entrée en vigueur : 2025-01-01
- Surprime biens professionnels : 12 % → 20 %
Angle examen
Tu peux construire une argumentation en trois temps : constat (sinistres), réponse (financement), limites (prévention/justice sociale). À l’oral, simule un entretien conseil : expliquer une hausse de prime sans perdre la confiance du client. À l’écrit, propose des mesures de prévention concrètes et des indicateurs de suivi.
Question orale possible
Faut-il faire payer davantage tout le monde (solidarité) ou ajuster fortement selon le niveau de risque local (responsabilisation) ?