
Écouter l'article
Version audio
Le fait
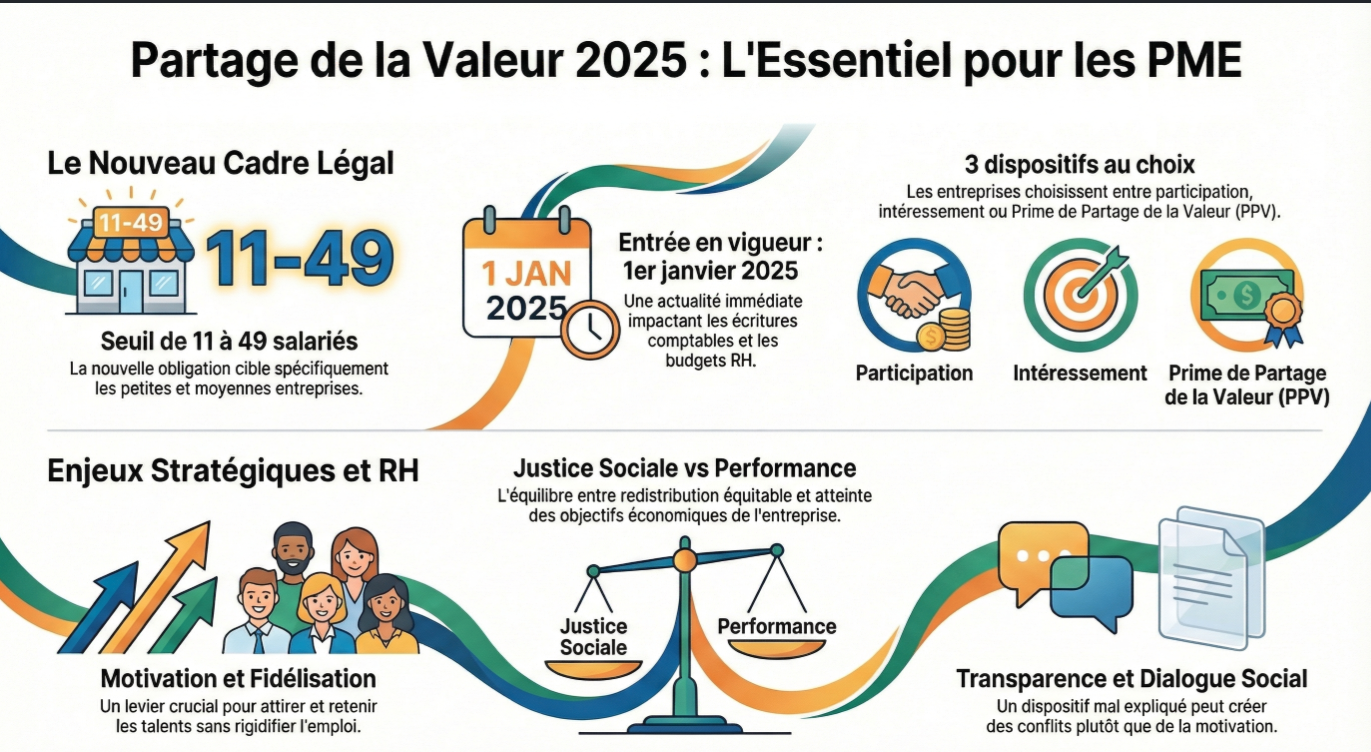
Depuis le 1er janvier 2025, une nouvelle obligation de « partage de la valeur » concerne certaines entreprises de 11 à 49 salariés. Concrètement, selon leur situation, elles doivent mettre en place un dispositif de redistribution (participation, intéressement, prime de partage de la valeur, etc.). Pour la filière CG (Comptabilité et Gestion), c’est une actualité très concrète : dialogue social, gestion RH, communication interne, et impact budgétaire à anticiper.
Le contexte
Cette mesure s’inscrit dans un débat récurrent : comment associer davantage les salariés aux résultats, en particulier dans les PME, sans rigidifier l’emploi. Elle oblige les dirigeants à clarifier les règles, les indicateurs et le calendrier, sinon l’incompréhension peut se transformer en conflit. Sources : Service-Public.fr et Code du travail (fiche et textes).
Les enjeux
Enjeux : motivation et fidélisation, mais aussi maîtrise des coûts et équité perçue (qui touche quoi, et pourquoi). Le débat porte sur l’efficacité : prime ponctuelle ou mécanisme durable lié à la performance ? Enfin, la transparence devient centrale : un dispositif mal expliqué peut produire l’effet inverse de celui recherché.
Données clés
- Entrée en vigueur : 2025-01-01
- Seuil entreprises : 11 à 49 salariés
- Options : 3 (participation / intéressement / PPV)
Angle examen
À l’écrit, tu peux construire une note de service : objectifs, règles, exemples chiffrés et FAQ. À l’oral, mets en scène une réunion : comment répondre aux questions et aux objections. Bon angle : relier performance économique, justice perçue et climat social.
Question orale possible
Un dispositif de partage de la valeur motive-t-il vraiment, ou devient-il rapidement une « norme » attendue ?