
GPME : Facture électronique : la généralisation 2026-2027 se prépare dès maintenant, avec des impacts sur tous les processus
Écouter l'article
Version audio
Le fait
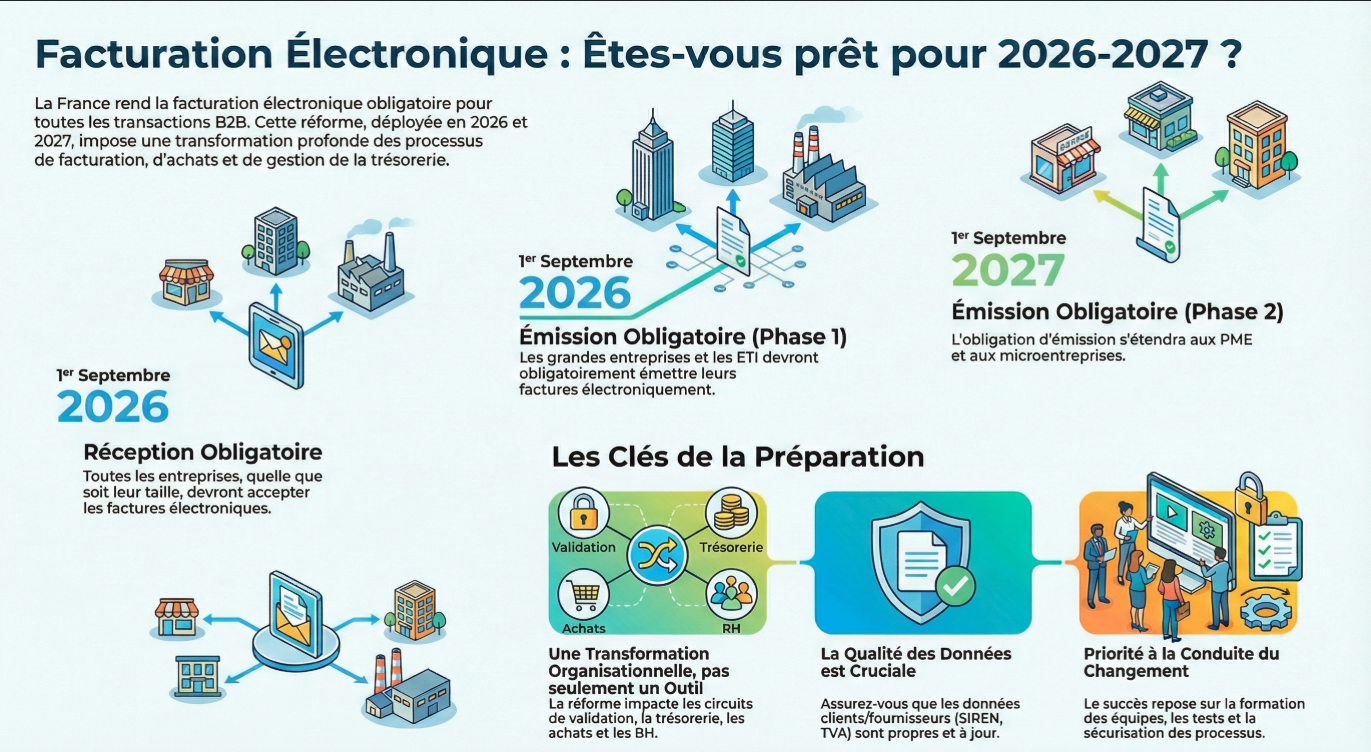
En 2025, l’administration fiscale française rappelle et précise le calendrier de généralisation de la facturation électronique entre entreprises. La réception des factures électroniques devient obligatoire pour toutes les entreprises à partir du 1er septembre 2026. L’émission devient obligatoire selon la taille : 1er septembre 2026 pour les grandes entreprises et ETI, puis 1er septembre 2027 pour les PME et microentreprises. Au-delà du sujet fiscal, c’est une transformation organisationnelle : outils, référentiels clients/fournisseurs, circuits de validation et qualité des données. Pour un(e) assistant(e) de gestion / office manager, ces évolutions obligent à mettre les processus au carré : données de facturation propres, circuit de validation, archivage, et communication interne. Dans administratif, RH, achats, trésorerie, procédures et digitalisation des flux, la conduite du changement est décisive : former, tester, et sécuriser la trésorerie.
Le contexte
La réforme vise à réduire la fraude à la TVA, automatiser les contrôles et moderniser les échanges B2B. Elle s’appuie sur un écosystème de plateformes (agréées/immatriculées) et sur des flux de données structurés. Sources : impots.gouv.fr : pages et documents facturation électronique; entreprendre.service-public.gouv.fr : calendrier officiel; economie.gouv.fr : dossier facturation électronique.
Les enjeux
Enjeux : qualité de la donnée (TVA, SIREN, adresses), intégration SI, conduite du changement, et risques de rupture de facturation. Les débats portent sur la charge de mise en conformité et sur la souveraineté des données comptables. Spécifique Gestion de la PME : réussir la conduite du changement (formation + tests), car l’erreur « process » coûte souvent plus cher que l’outil.
Données clés
- Réception obligatoire : 2026-09-01
- Émission GE/ETI : 2026-09-01
- Émission PME/micro : 2027-09-01
Angle examen
À l’examen, on peut proposer un plan de déploiement : audit des flux, choix d’outils, formation, calendrier, indicateurs. Exercice type : écrire une note au dirigeant sur les risques si la PME n’est pas prête en 2026. Exemple de mise en situation : planifier une transformation process (facturation, RH) avec risques, planning, formation, et indicateurs (retards, erreurs, trésorerie).
Question orale possible
En tant que assistant(e) de gestion / office manager, Comment réussir une transition vers la facture électronique sans perturber la trésorerie et la relation fournisseurs/clients ?