
Écouter l'article
Version audio
Le fait
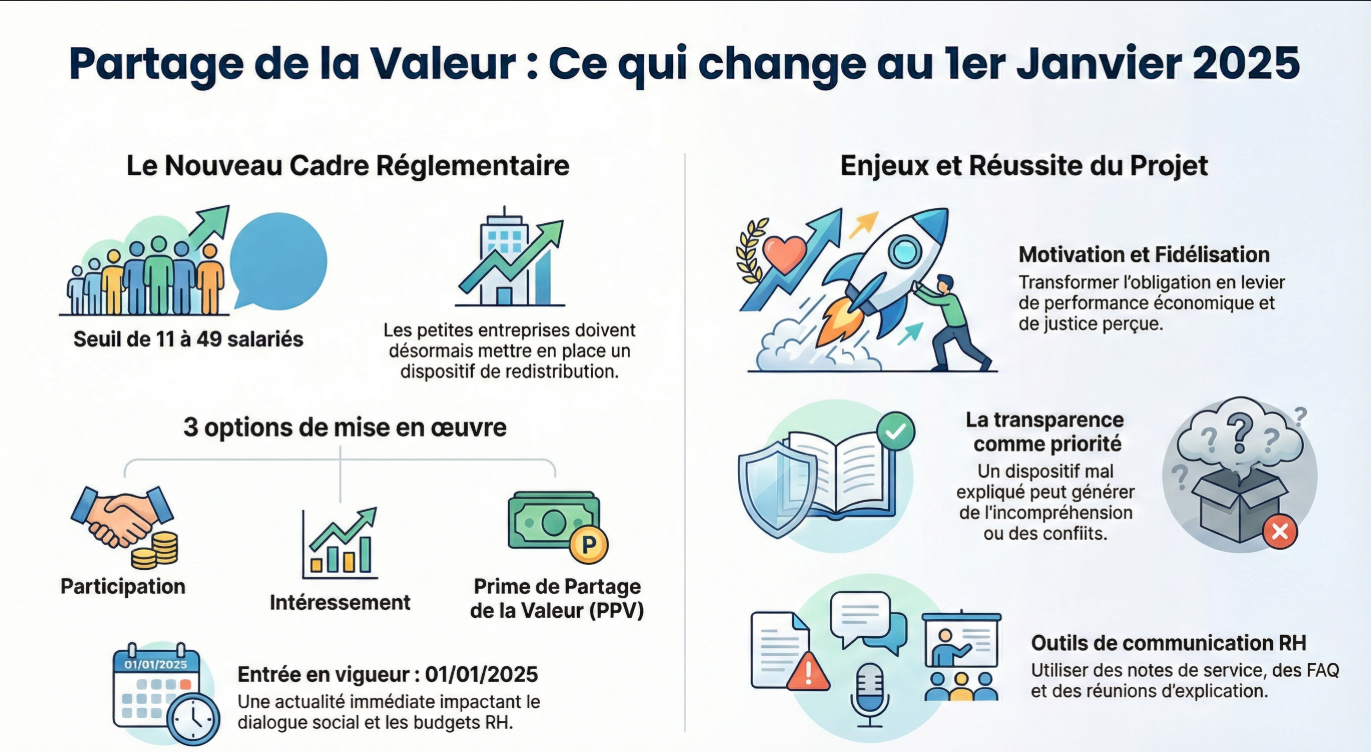
Depuis le 1er janvier 2025, une nouvelle obligation de « partage de la valeur » concerne certaines entreprises de 11 à 49 salariés. Concrètement, selon leur situation, elles doivent mettre en place un dispositif de redistribution (participation, intéressement, prime de partage de la valeur, etc.). Pour la filière SAM (Support à l'Action Managériale), c’est une actualité très concrète : dialogue social, gestion RH, communication interne, et impact budgétaire à anticiper.
Le contexte
Cette mesure s’inscrit dans un débat récurrent : comment associer davantage les salariés aux résultats, en particulier dans les PME, sans rigidifier l’emploi. Elle oblige les dirigeants à clarifier les règles, les indicateurs et le calendrier, sinon l’incompréhension peut se transformer en conflit. Sources : Service-Public.fr et Code du travail (fiche et textes).
Les enjeux
Enjeux : motivation et fidélisation, mais aussi maîtrise des coûts et équité perçue (qui touche quoi, et pourquoi). Le débat porte sur l’efficacité : prime ponctuelle ou mécanisme durable lié à la performance ? Enfin, la transparence devient centrale : un dispositif mal expliqué peut produire l’effet inverse de celui recherché.
Données clés
- Entrée en vigueur : 2025-01-01
- Seuil entreprises : 11 à 49 salariés
- Options : 3 (participation / intéressement / PPV)
Angle examen
À l’écrit, tu peux construire une note de service : objectifs, règles, exemples chiffrés et FAQ. À l’oral, mets en scène une réunion : comment répondre aux questions et aux objections. Bon angle : relier performance économique, justice perçue et climat social.
Question orale possible
Un dispositif de partage de la valeur motive-t-il vraiment, ou devient-il rapidement une « norme » attendue ?