
Fiscalité internationale : comprendre pourquoi la fiscalité devient un enjeu de gouvernance
Écouter l'article
Version audio
Le fait
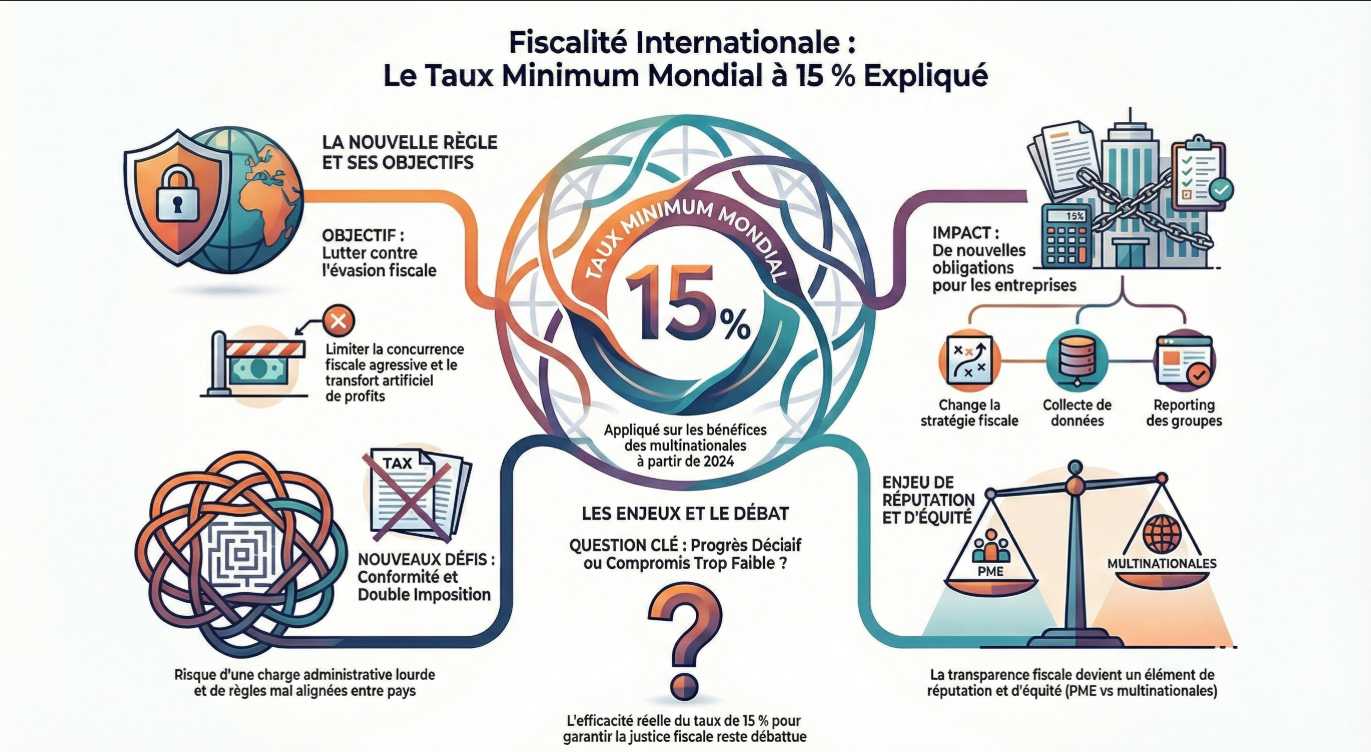
En 2024, la mise en œuvre du taux minimum mondial d’imposition des multinationales (Pilier Deux) a commencé dans plusieurs juridictions, avec un principe : viser un minimum de 15 % d’impôt effectif sur les bénéfices. Ce chantier modifie la stratégie fiscale, la collecte de données et le reporting des groupes. Pour la filière CG (Comptabilité et Gestion), c’est un sujet riche : conformité, gouvernance, compétitivité et justice fiscale dans la mondialisation.
Le contexte
L’OCDE cherche à limiter la concurrence fiscale agressive et à stabiliser les recettes publiques, tout en réduisant les incitations à transférer artificiellement les profits. Les mécanismes sont techniques, mais les enjeux sont politiques : souveraineté, attractivité, et acceptabilité de l’impôt. Sources : OCDE (Pilier Deux, taux minimum 15 %).
Les enjeux
Enjeux : charge de conformité pour les entreprises, risque de double imposition en cas de règles mal alignées, et débats sur l’efficacité réelle contre l’optimisation. Le sujet touche aussi l’équité : grandes entreprises vs PME, pays riches vs pays en développement. Enfin, la fiscalité devient un élément de réputation : transparence et responsabilité attendues par l’opinion.
Données clés
- Taux minimum : 15 %
- Déploiement : à partir de 2024
- Champ : multinationales
Angle examen
Tu peux exploiter ce thème en problématique : « la mondialisation peut-elle rester acceptée sans règles fiscales communes ? ». À l’écrit, fais une synthèse argumentée en opposant justice fiscale et compétitivité. À l’oral, illustre avec un exemple : une multinationale, plusieurs pays, et des attentes publiques.
Question orale possible
Le taux minimum mondial à 15 % est-il un progrès décisif, ou un compromis trop faible ?