
PEL : le taux des nouveaux plans passe à 2% en 2026
Écouter l'article
Version audio
Le fait
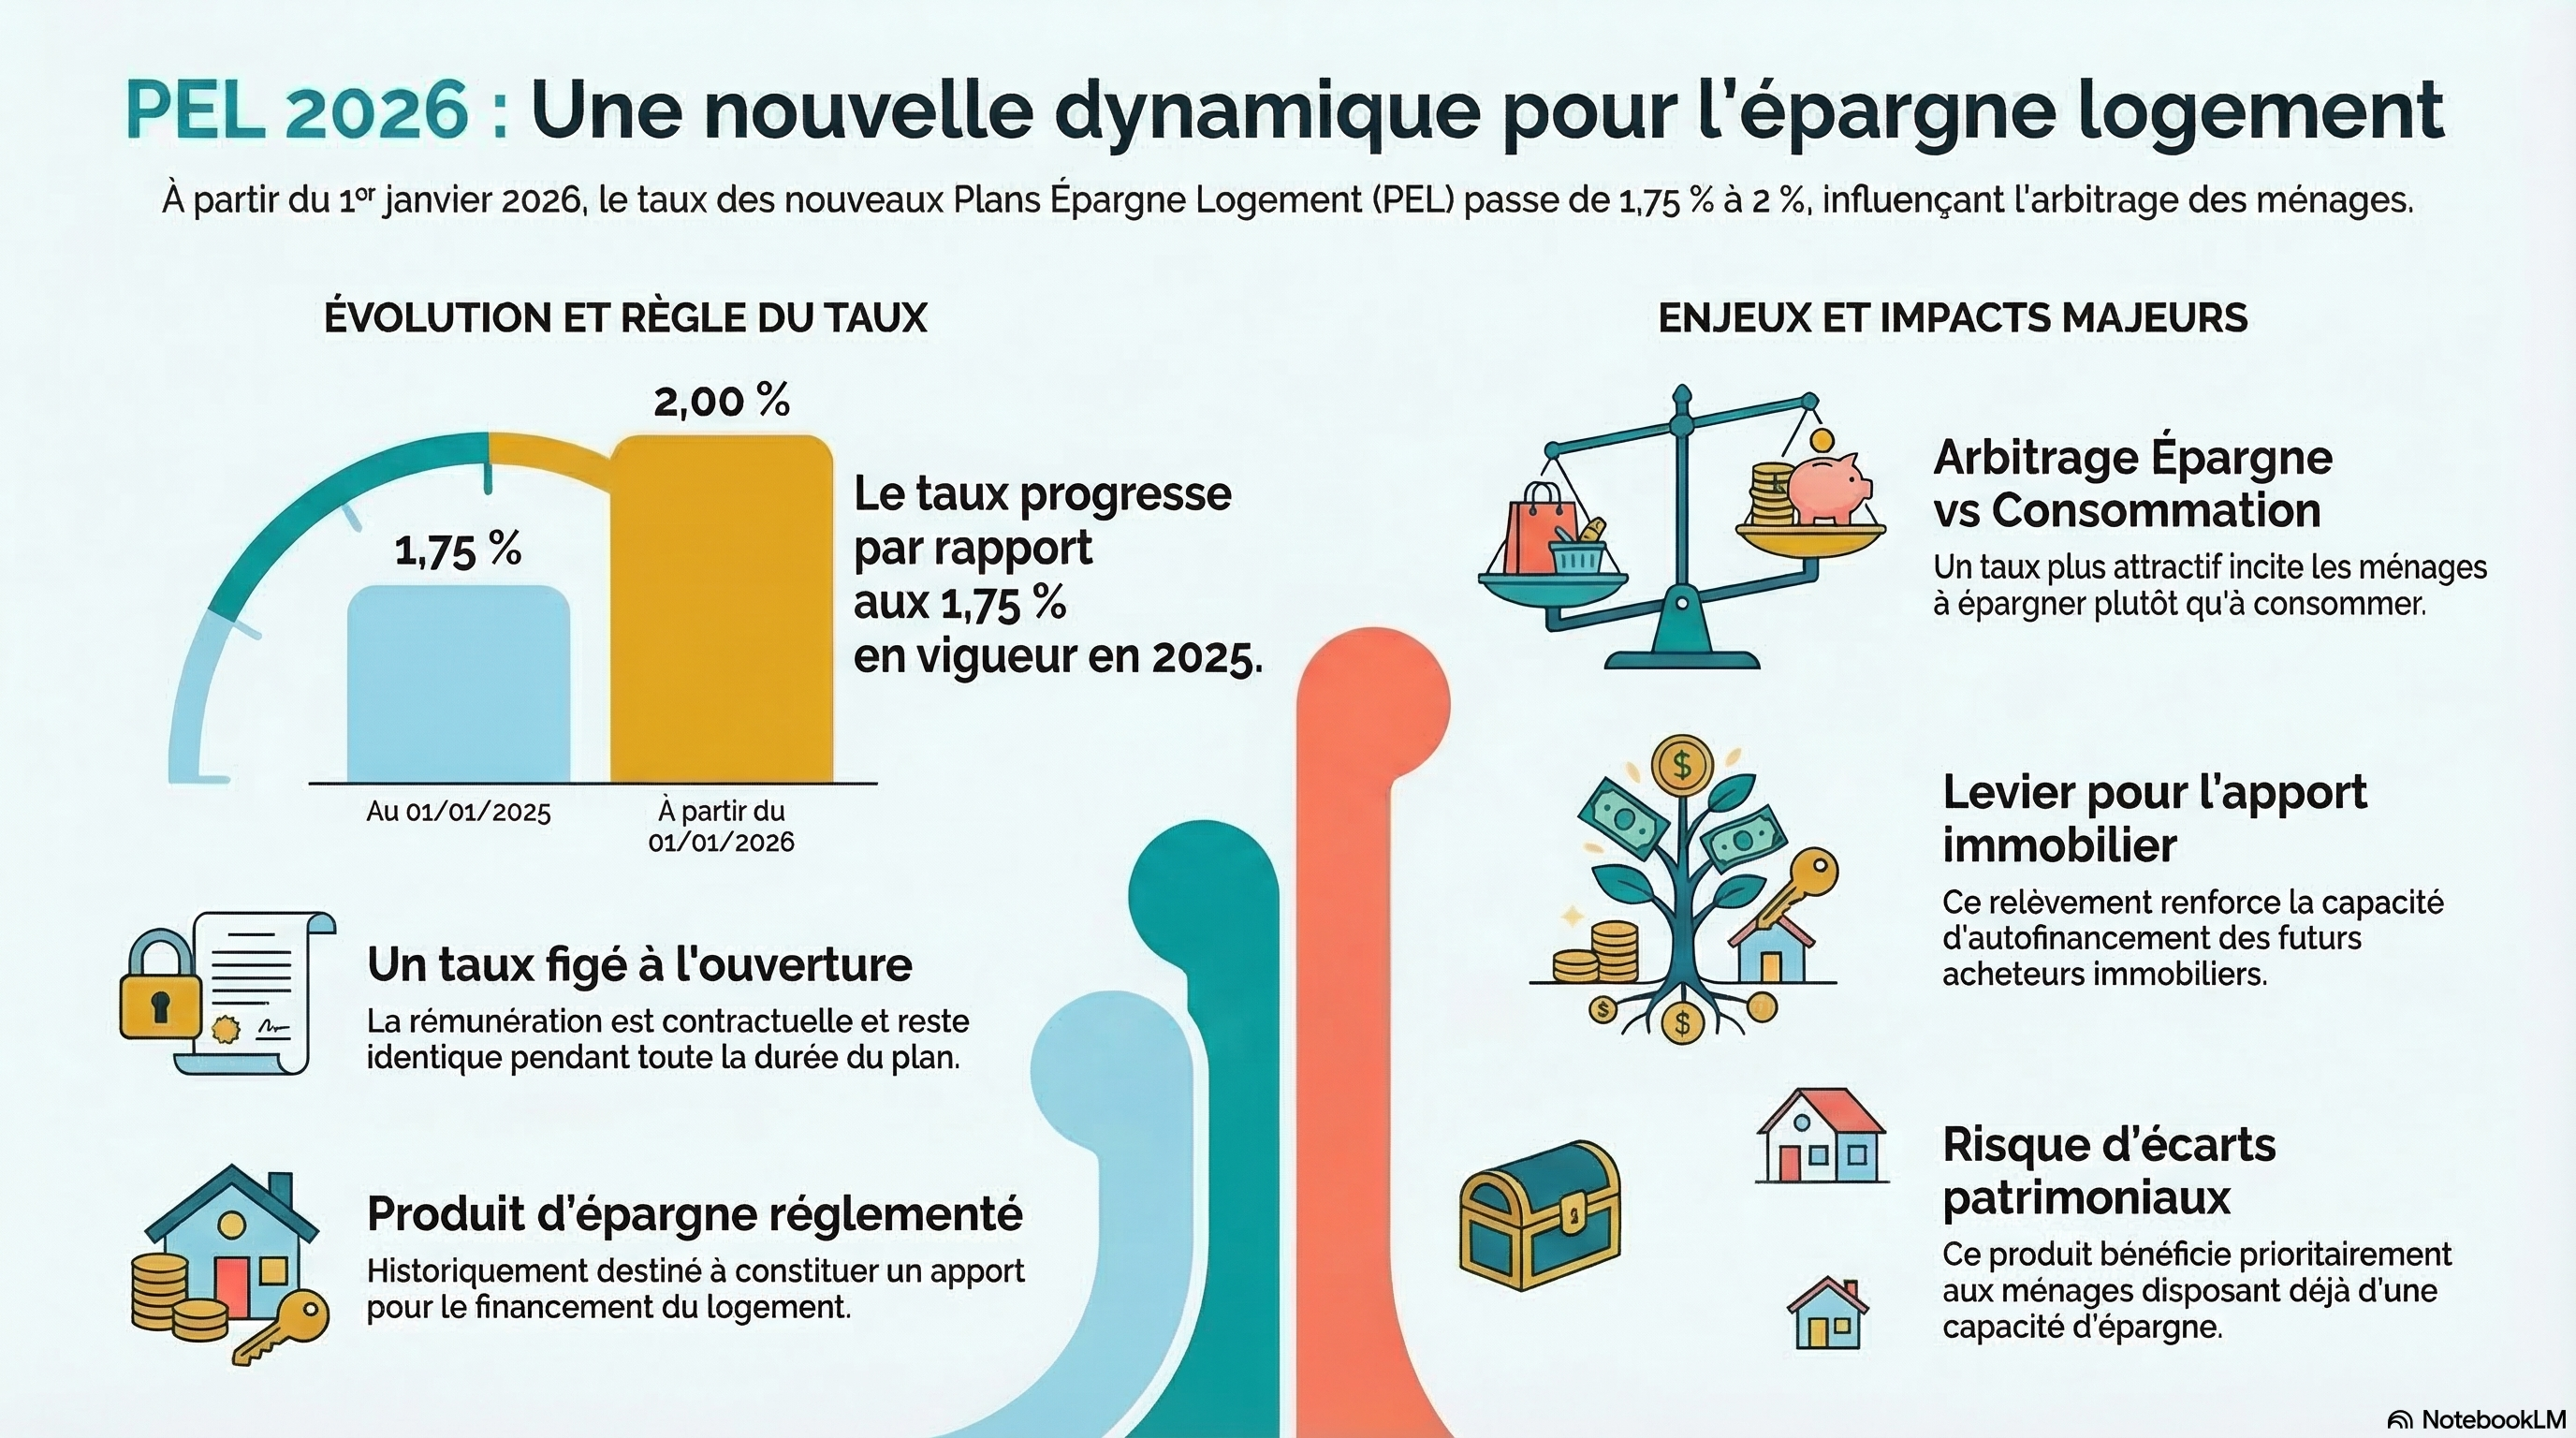
Les plans épargne logement (PEL) ouverts à partir du 1er janvier 2026 bénéficient d’un taux d’intérêt de 2%, contre 1,75% pour ceux ouverts au 1er janvier 2025. Le taux reste fixé à l’ouverture.
Contexte
Le PEL est un produit d’épargne réglementé historiquement associé au financement du logement. Son attractivité dépend fortement du niveau des taux de marché et de l’inflation.
Enjeux & débats
Vous pouvez vous demander si ce relèvement marque un retour des produits d’épargne “sûrs” dans les stratégies des ménages. Quand les taux remontent, l’épargne reprend-elle le dessus sur la consommation, et avec quels effets macroéconomiques ? Angle immobilier : si le PEL redevient plus attractif, cela peut influencer la capacité d’apport et la psychologie des acheteurs. Mais la question demeure : l’épargne logement peut-elle peser sur un marché dominé par les conditions de crédit, les prix et les contraintes énergétiques du parc ? Angle social : un produit d’épargne bénéficie d’abord à ceux qui peuvent épargner. Comment éviter que les instruments “vertueux” n’élargissent les écarts patrimoniaux entre ménages ?
Données clés
- 1Nouveaux PEL (à partir du 01/01/2026) : 2%
- 2PEL ouverts au 01/01/2025 : 1,75%
- 3Règle : taux figé à l’ouverture du plan
Angle concours
À mobiliser pour traiter : arbitrage épargne/consommation, accès au logement, inégalités patrimoniales. Très utile en exemple chiffré simple (2% vs 1,75%) pour illustrer une dynamique de taux.
Question d'oral possible
"Le PEL redevient-il attractif dans une économie de taux changeants ?"
Autres articles Économie & entreprises
Voir tous les articlesFrance : l’inflation remonte à 2,4 % en août sous l’effet de l’énergie
Industrie : Solstice et Element abandonnent leur fusion à 14,5 milliards de dollars
Zone euro : l’inflation de juillet confirmée à 2,9 %
Imagerie médicale : Teledyne rachète Varex pour 1,1 milliard de dollars