
OPTICIEN : Virements : en octobre 2025, l’envoi instantané devient obligatoire et la vérification du bénéficiaire se généralise
Écouter l'article
Version audio
Le fait
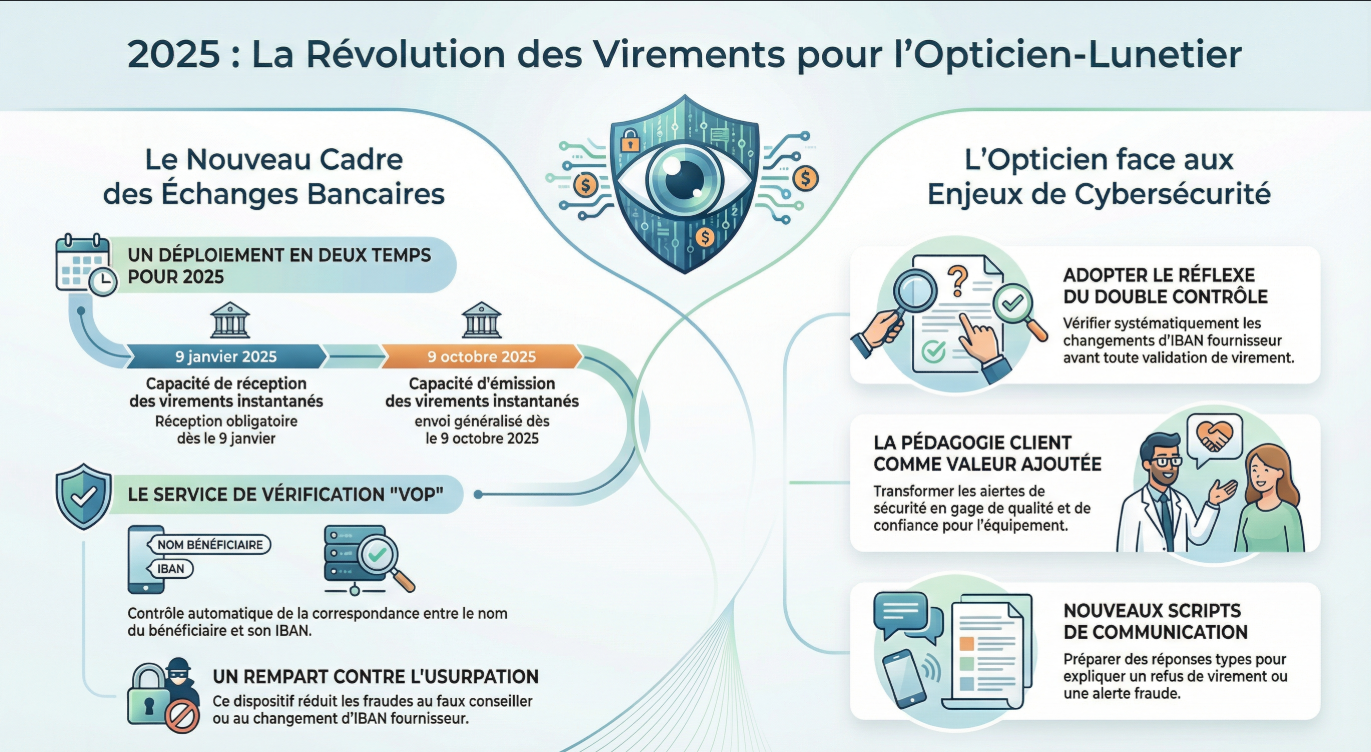
À partir du 9 octobre 2025, les prestataires de services de paiement de la zone euro doivent être capables d’émettre des virements instantanés. La réforme prévoit aussi un mécanisme de vérification du bénéficiaire (correspondance nom/IBAN) pour réduire certaines fraudes. Cela transforme la relation client : plus de vitesse, mais aussi plus d’étapes de contrôle et de pédagogie. Les équipes commerciales et support doivent apprendre à expliquer les refus, alertes et procédures. Pour un(e) opticien(ne), l’instantanéité et la cybersécurité rapprochent paiements et relation client. Dans examen de vue (selon cadre), conseil équipement, tiers payant, parcours de soins et relation client, la pédagogie (prévention arnaques), les contrôles et les scripts de réponse deviennent aussi importants que la technique.
Le contexte
Les arnaques par usurpation (faux conseiller, faux fournisseur, changement d’IBAN) se multiplient, surtout quand les paiements sont irréversibles. La vérification du bénéficiaire cherche à introduire un « garde-fou » simple avant l’exécution. Sources : BCE : calendrier du règlement paiements instantanés; Fédération bancaire française : vérification du bénéficiaire; Banque de France : prévention de la fraude.
Les enjeux
Enjeux : réduction de la fraude, friction acceptable dans le parcours, responsabilité en cas d’erreur, et confiance. Le débat porte sur les faux positifs (noms proches) et sur l’expérience utilisateur. Spécifique Opticien-lunetier : la prévention (scripts, alertes, double contrôle) devient un avantage qualité, surtout face aux arnaques à l’usurpation.
Données clés
- Envoi instantané zone euro : 2025-10-09
- Réception instantanée : 2025-01-09
- Service VoP : nom + IBAN
Angle examen
À exploiter en simulation de situation client : un virement refusé, un alerting fraude, un changement d’IBAN fournisseur. On peut proposer un script de communication, et un processus interne de validation (double contrôle, preuves, escalade). Exemple de mise en situation : en tant que opticien(ne), traiter un cas d’arnaque (faux conseiller / faux IBAN) et proposer un protocole de sécurisation + un script de communication client.
Question orale possible
En tant que opticien(ne), Faut-il accepter plus de « friction » dans le paiement pour gagner en sécurité et en confiance ?