
CG : Partage de la valeur : en 2025, de nouvelles obligations pour certaines entreprises de 11 à 49 salariés
Écouter l'article
Version audio
Le fait
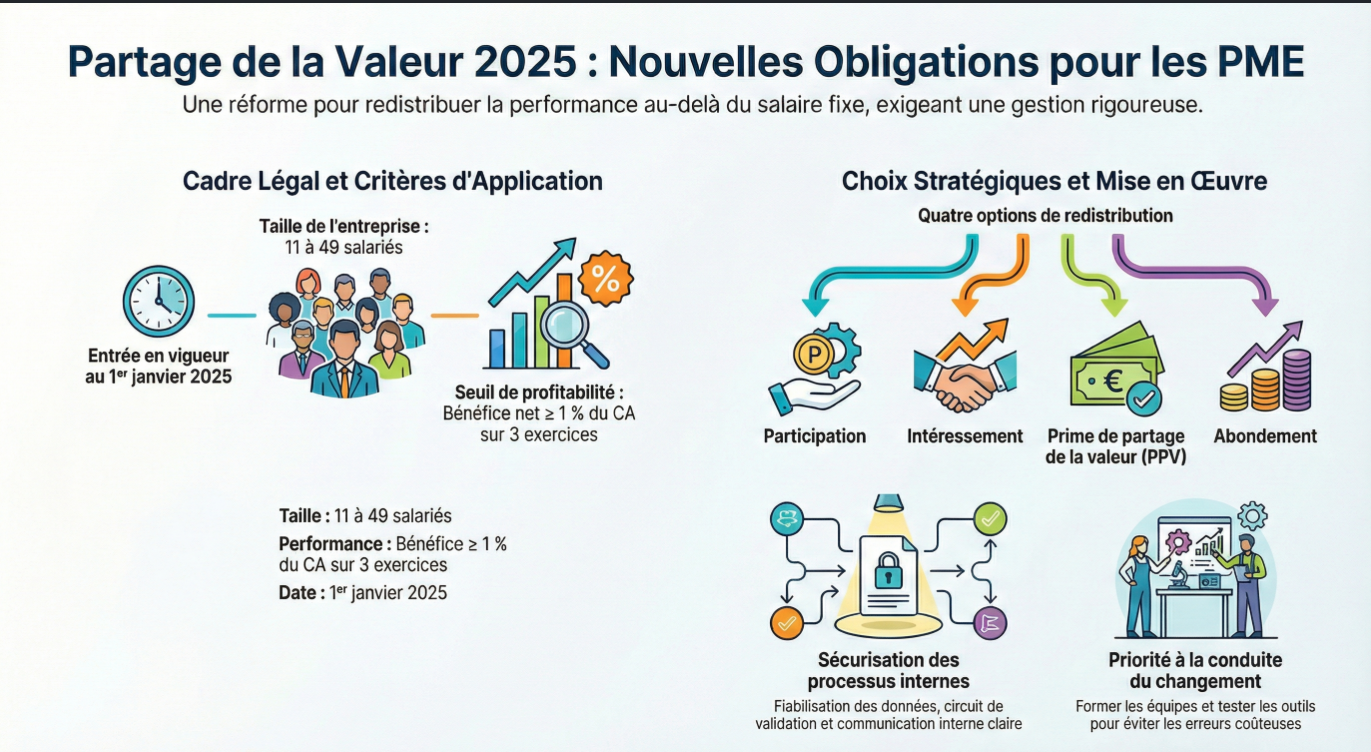
Depuis le 1er janvier 2025, certaines entreprises de 11 à 49 salariés doivent mettre en place un dispositif de partage de la valeur si elles répondent aux critères prévus (bénéfice régulier). Plusieurs options existent : participation, intéressement, prime de partage de la valeur (PPV) ou abondement sur un plan d’épargne. Le dispositif est présenté comme une manière d’associer davantage les salariés à la performance, sans passer uniquement par le salaire. Sur le terrain, il oblige les entreprises à arbitrer entre coût, simplicité, équité et attractivité RH. Pour un(e) assistant(e) comptable / gestionnaire, ces évolutions obligent à mettre les processus au carré : données de facturation propres, circuit de validation, archivage, et communication interne. Dans facturation, TVA, clôture, contrôle interne, tableaux de bord et conformité, la conduite du changement est décisive : former, tester, et sécuriser la trésorerie.
Le contexte
Après des épisodes d’inflation et de tensions sociales, le partage de la valeur est devenu un sujet de dialogue social. La logique : favoriser des mécanismes de redistribution quand l’entreprise est profitable, tout en gardant de la souplesse. Sources : Service-Public.fr : actualité du 17/01/2025; code.travail.gouv.fr : obligation 11-49 salariés; economie.gouv.fr : explications sur la PPV.
Les enjeux
Enjeux : pouvoir d’achat, fidélisation, motivation, égalité de traitement et climat social. Le débat porte sur l’absence de sanction directe, la compréhension du dispositif par les TPE/PME, et l’effet réel sur l’engagement. Spécifique Comptabilité et gestion : réussir la conduite du changement (formation + tests), car l’erreur « process » coûte souvent plus cher que l’outil.
Données clés
- Entrée en vigueur : 2025-01-01
- Entreprises visées : 11 à 49 salariés
- Seuil bénéfice : 1 % du CA sur 3 ans
Angle examen
Très bon support d’étude RH : proposer au dirigeant un choix de dispositif en comparant objectifs, contraintes et communication interne. On peut aussi traiter le sujet sous l’angle de l’équité : comment expliquer un mécanisme variable sans créer de frustration. Exemple de mise en situation : planifier une transformation process (facturation, RH) avec risques, planning, formation, et indicateurs (retards, erreurs, trésorerie).
Question orale possible
En tant que assistant(e) comptable / gestionnaire, Le partage de la valeur : outil de motivation durable ou réponse ponctuelle au pouvoir d’achat ?